
امرالله مقدس سال 1347 وارد کارخانه میشود در حسابداری و سپس در قسمت تدارکات کار میکند. این متن، روایت بیست سالهی او از خرید و فروش و داده پردازیهای مالی کارخانه است.
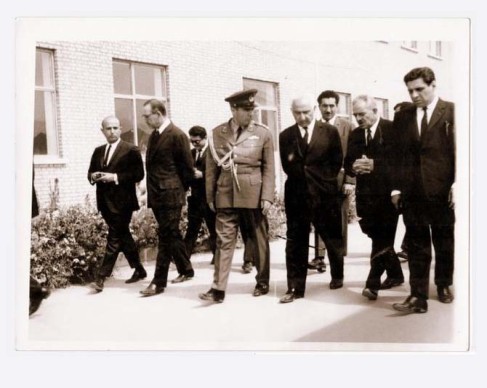
من در سال 1324 در روستای ابوزیدآباد کاشان متولد شدم. در سال 1339 پس از تمام کردن دورهی ششم ابتدایی، چون در روستا دبیرستان نبود، به امید اینکه بتوانم در شهر کاری پیدا کنم که در کنارش، شبها در کلاس شبانه ادامهی تحصیل دهم به کاشان آمدم و در دفترخانهی اسناد رسمی شمارهی هفده، به سردفتری مرحوم آقای قدوسی که همشهریام بود، به عنوان شاگرد دفترخانه مشغول به کار شدم. آنجا توانستم در مدت زمان کوتاهی به قوانین ثبت اسناد و محضرداری آشنا شوم و در سِمت منشیگری کار کنم. آن زمان کار دفترخانه شیفت صبح و عصر بود و میزان حقالتحریرش بسیار کم و ما مجبور بودیم شبها تا زمانی که مراجعهکننده بود، در دفترخانه بمانیم. پس، امکانِ شرکت در کلاس و ادامهی تحصیل برایم نبود. تا اینکه در سال 1345 به سربازی رفتم. آنجا بود که متوجه اشتباه خودم شدم که چرا به میز دفترخانه دل خوش کرده بودم. با خودم قرار گذاشتم تا بعد از خدمت سربازی، شغلی پیدا کنم که بتوانم به تحصیل ادامه دهم. در سال 1347 پس از تمام شدن خدمت سربازی دوباره به لحاظ سابقهی خوبی که داشتم به کار در همان دفترخانه دعوت شدم و به خاطر نیاز مالی، مجبور شدم و قبول کردم. ولی همچنان مخفیانه به دنبال کار و راه نجات بودم. حدود دو ماه نگذشته بود که آقای تفضلی مدیر عامل و رئیس هیات مدیرهی شرکت ریسندگی و بافندگی کاشان برای امضای ثبت و سندی که مربوط به شرکت بود به دفترخانه مراجعه کردند و بعد از امضا گفتند؛ «برای گرفتن هزینههای محضر به حسابداری شرکت مراجعه کنید.»
روز بعد با همین بهانه به حسابداری شرکت ریسندگی و بافندگی رفتم و زمانی که برای گرفتن دستور پرداخت و امضای رئیس حسابداری به دفتر رفتم، با دو شخص روبهرو شدم که بعدها معلوم شد یکی از آقایان حاج آقا سید حسین دیانت، معاونت امور مالی و دیگری آقای مسیحالله متین، سرحسابدار شرکت بودند و اینجا بود که تقاضای کار و استخدام دادم. پس از مصاحبه و امتحان شفاهی با ضمانت حاج آقای دیانت، آقای متین دستور استخدام و معرفی من به رئیس حسابداری صندوق شرکت، آقای اسدالله مدیحی، را صادر کردند و همانجا مشغول به کار شدم. از اوایل بهمن ماه سال 1347 توانستم در کلاسهای درس آموزشگاه مکتب عدالت کاشان به عنوان دانشآموز متفرقه حاضر بشوم و در خرداد ماه 1348 در امتحانات شرکت کنم و قبولی سال هفتم را گرفتم. تحصیل در کلاس هشتم را در تابستان همان سال ادامه دادم و با موفقیت پشت سر گذاشتم. در اول مهر ماه برای تحصیل در کلاس نهم ثبتنام کردم. نهایتن اینکه در پایان خرداد ماه 1349 مدرک سیکلم را گرفتم. از آن به بعد هم همیشه به دنبال شرکت در کلاسها و گذراندنِ دورههای تخصصی مختلف از جمله حسابداری، زبان انگلیسی، بازرگانی اعم از داخلی و خارجی، امور گمرک و ترخیص کالا بودم. که همیشه در انتقال آنها به دیگران بدون هیچ چشمداشتی پیشقدم بودهام.
در سال 1348 با رفتن آقای متین، سرحسابدار و آقای محمود ربیعی، حسابدار صنعتی شرکت، با پیشنهاد حاج آقا دیانت و قبول حاج آقا تفضلی کارِ فنی این دو نفر، بر عهدهی من واگذار شد.
از بدو استخدام در حسابداری، امور اداری و انبارها با افرادی روبهرو میشدم که میگفتند؛ ما برای خودمان در بازار تاجر بودیم، حالا اینجا هستیم، یا بعضیها میگفتند ما کارگاه شعربافی داشتیم با چند نفر شاگرد، ولی کارمان تعطیل شد و حالا اینجا مشغولیم و از این قبیل حرفها. اینها در ذهنم مانده بود. تا اینکه در خرداد سال1350، جلسهی هیات مدیره برای بررسی و امضای حساب سود و زیان سالِ قبل در مهمانسرای شرکت برگزار شد. آقای دیانت، مدیر مالی، بنده را برای ارائه و توضیح صورتهای مالی مورد سوالِ مدیران، همراه خودشان به جلسه بردند. حاج آقا دیانت قبل از شروع جلسه در مورد امور مالی شرکت و همینطور شخص آقای تفضلی، به خصوص در مورد کارآفرینی ایشان در شهر کاشان، صحبت کردند. منِ جوانِ خام یکدفعه گفتم: «نهخیر اینطور نیست. شما آمدهاید در شهر کارخانه تاسیس کردهاید؛ کارگاههای شعربافی را تعطیل، صاحب و کارگران آنها را بیکار کردهاید و به استخدام خود درآوردهاید. حالا هم منت میگذارید که کارآفرینی شده است.» نفس در سینهها حبس و هیچکسی دیگر صحبتی نکرد و جلسه به طور رسمی مشغول به کار شد. هرکس جای حاج آقا تفضلی بود دستور میداد روز بعد مرا به کارخانه راه ندهند. چند ماه گذشت و ذرهای از محبت ایشان نسبت به من کم نشد. تا اینکه روزی، آخر وقت از من خواستند قیمتِ تمام شدهی نمونه پارچهای که مشتری درخواست تولید و خرید انبوه آن را داشت، حساب کنم. وقتی که برای ارائهی صورت محاسبه خدمتاشان رسیدم، دیروقت بود. کار تعطیل شده و همه رفته بودند. ایشان گفتند؛ «آقاجان آیا جایی کاری داری، میخواهی بروی؟» گفتم؛ «نه آقا، اگر کاری هست، بفرمایید تا انجام بدهم.» گفتند؛ «من هم کاری ندارم. بنشین با هم اختلاط کنیم.» در مورد اقتصاد و وضع بد کارگران در شوروی سابق و همچنین آمریکا و اروپا و مقایسهی آنها با ایرانِ آن روز به طور مفصل صحبت کردند و بعد گفتند؛ «آیا خبر داری که اکنون در دنیا چه نوع ماشینآلات بافندگی اختراع شده است؟» عرض کردم؛ «بله. مجلات نساجی که از خارج میرسد را مطالعه میکنم. در شمارهی اخیر نوشته بودند که دستگاهی ساختهاند به اسم «واترجت» که با آب کار میکند و در دقیقه دوازده هزار پیک میزند.»
گفتند؛ «خب پس معلوم شد دنیا بیکار نمینشیند و با این حساب، آنها میتوانند پارچهها را با قیمت تمام شدهی پایینتر و کیفیت بالاتر تولید و به دنیا صادر و کارگاههای سنتی کشورها را تعطیل کنند. پس باید کسی به فکر بیکاری کارگرانِ آن کشورها هم باشد.» در واقع، ایشان بدون اینکه به اعتراض چند ماه قبلِ من در حضور هیات مدیره اشاره کنند، من را متوجه کجفهمی و برداشتِ اشتباهم از تاسیس کارخانه، کردند، آن هم با لحنی پدرانه و دوستانه.
کار ما تعیین قیمت تمام شدهی تولیدات کارخانه بود. در زمان مدیریت موسیو یروان، وزن به گرم بود و قیمت به دینار. ایشان همهچیز را خیلی منظم دستهبندی و تقسیمبندی کرده بود. بایگانی هیچ شرکتی آنقدر منظم و فایلبندی شده نبود. موسیو یروان همه چیز را آنقدر دقیق دستهبندی کرده بود که در بایگانی دنبال هیچ سندی نمیگشتیم، میدانستیم کدام سند کجاست. به طوری که کارمندان باسابقهی همکارِ ایشان میگفتند؛ آقای یروان از حسابداران خبره و تحصیلکردهی انگلیسی بود. ایشان بسیار منظم و دقیق بوده است. سیستمی را که در حسابداری شرکت ریسندگی و بافندگی کاشان بنا کرد، مِنهای اینکه در حال حاضر سیستمها کامپیوتری شدهاند، از لحاظ طبقهبندی حسابها و کدگذاری و صحت عمل از بهترینها بود و در حال حاضر هم، چنین سیستمی کمتر در شرکتها پیاده شده است. ایشان سیستم قیمتِ تمام شدهی محصولات شرکت را به نحوی طراحی و طبقهبندی کرده که در بیش از چهارصد مرحلهی تولید، در هر مرحله قیمت تمام شدهی واقعی در دسترس بود. و این کار را هر سه ماه یک بار برای محاسبهی سود و زیان سه ماهه انجام میدادیم. این قیمتهای تمام شده پایه و اساس قیمتِ فروش -البته با در نظر گرفتن نوساناتِ ارزشِ مواد اولیه و هزینههای سر بار در زمان عقد قراردادِ فروش با مشتری- بود؛ (لحاظ کردن افزایش یا کاهش قیمت). یقین دارم که هیچ شرکتی در ایران این سیستم را ندارد.
اینطور که قدیمیها میگفتند، آقای موسیو یروان با همکاری خانمش شرکتی به نام شرکت «کمک» راهاندازی کردند، که سهامداران آن به طور کلی کارگران شرکت بودهاند. در اصل شرکت تعاونی کارگرانِ ریسندگی بوده است و سود این شرکت نیز به خود کارگران میرسیده است.
پیش از شرکت ریسندگی شمارهی یک، شرکتی در کاشان تاسیس شده بود بهنام شرکت نساجی کاشان. این شرکت، به دلایلی منحل و شرکت ریسندگی و بافندگی کاشان تاسیس میشود. زمینهای کارخانه در زمان قدیم شامل مزرعهی صالحآباد به پلاک دو اصلی و مزرعهی چهارباغ به پلاک یک اصلی بود، که در این زمینها کشاورزی میشده است. آب مورد نیاز این زمینها از قناتهایی تامین میشد، که به مرور زمان سطح آب پایین رفته و قناتها خشک شده بودند. در این زمانها کارخانه آمادگی خود را برای خرید این زمینها که در آن زمان خارج از شهر بوده است، اعلام میکند. هر قسمتی از این زمینها برای رعیتی بوده است. (این زمینها مالکان زیادی داشته است.) حاج ماندعلی خارکن یکی از کارمندانِ شرکت بود که مشاور آقای تفضلی برای خرید زمینها از صاحبانشان بوده است.
آقای تفضلی شرکت ریسندگی کاشان را به صورت سهامی عام در سال 1313 و به شمارهی پنچ ثبت و تاسیس میکند. طبق قانون تجارت هر سال، ده درصد از سود را بین سهامداران تقسیم میکرد و نود درصد از سود را میبرد به حساب طرح و توسعه. طرح و توسعه از مالیات معاف بود. تفضلی کارخانه را گسترش میداد، بدون اینکه پولی به عنوان سرمایه از سهامداران دریافت کند. زمانی که اعلام میکردند مجمع عمومی سالیانه در یکم تیرماه برگزار میشود، صاحبان سهام میآمدند هم کیفشان را پر از سهام میکردند و هم جیبهایشان را پر از پول. در حقیقت آقای تفضلی به سهامداران سود میداد، تعداد سهامشان را اضافه میکرد و هم سرمایهی شرکت را افزایش میداد و با گسترش و توسعهی واحدهای تولیدی، سود کارخانه را از پرداخت مالیات معاف میکرد. بر اساس قانون، اگر صاحبان صنایع سود حاصل از تولید را تا سال بعد در مسیر توسعه و افزایش تولید اسمی صنعت خرج میکردند از پرداخت مالیات معاف میشدند. آقای تفضلی هم این را در نظر داشت و کاملن براساس قانون عمل میکرد و سود کارخانه را در همین راه هزینه میکرد. به همین خاطر، دستگاهها و ماشینآلات کارخانه را در چندین نوبت توسعه داد.
در ابتدا کارخانه هدفش این بوده که نخریسی را ماشینی کند. میخواستند نخ کلاف برای فرش دستباف، چله و پود تهیه کنند. در ریسندگی، دستگاه واحد معیار نیست، تعداد دوک مطرح است ولی در بافندگی برحسب دستگاه شمرده میشود. کارخانهای که با چهار هزار دوک ریسندگی شروع به کار میکند با یک مدیریت صحیح، روزبهروز سودآورتر و وسیعتر میشود. در سال 1328 چهارصد دستگاه بافندگی هم به کارگاههای کارخانه اضافه و خط تولید بافندگی نیز در کاشان راهاندازی میشود. این دستگاههای بافندگی، ماکویی و با عرض هشتاد و پنج سانت بودند، که تا این آخریها هم کار میکرد و تولید داشت. این دستگاهها دو نوع پارچه میبافت. یک نوعش پنبهای بود که به آن چیت و نوع دیگرش الیاف مصنوعی بود که به آن فیبرِن میگفتند. کد پارچهی چیت 1018 بود و کد فیبرن 2024. در تمام بخشها سَر و کارمان تنها با این کدها بود. در کارگاه، بخش ریسندگی، بافندگی و در حسابداری فقط با این کدها کار میکردیم. همزمان کارخانهی شمارهی یک و بخش چیتسازی با دستگاههای مدرن تجهیز شد. در همان سال بخش تکمیل پارچه شامل رنگرزی و چاپ غلطکی و ماشینآلات آهار و خشککن و طاقهبندی هم به کارخانه اضافه شد. بعد از تاسیس کارخانهی شمارهی دو شرکت به سیستم مِرسِرآیزینگ و سانفورآیزینگ تجهیز شد. در ایران تنها کارخانهای که این ماشینآلات را داشت، شرکت ریسندگی و بافندگی کاشان بود. این دستگاهها در انحصار آمریکا بود. ما هم به آمریکا حق لیسانس میپرداختیم. در دستگاه مرسرآیزینگ، پنبهی سفید را براق میکردند و در دستگاه سانفور، نُه درصد پارچه را جمع میکردند و پارچه دیگر با شستن، آب نمیرفت و کوتاه نمیشد. پارچههای پالتویی، لباسهای ارتش شاهنشاهی و بعد از انقلاب لباسهای ارتش و سپاه را با این دستگاهها تولید میکردیم. من که وارد کارخانه شدم، همچنان دستگاههای ریسندگی سالِ 1313 کار میکرد. ولی دیگر قطعاتش نبود. در کنار کارگاه تولیدی یک کارگاه تعمیرات نیز بود. این کارگاهها دو کورهی ذوب و مدلسازی و انواع ماشینآلات تراشکاری داشتند و هر قطعهای که مورد نیاز دستگاه بود، در این کارگاه میتوانستند تولید کنند. آقای تفضلی نمیگذاشت هیچ دستگاهی در هیچیک از قسمتها بخوابد. دستگاههای ما با نود و پنج درصد ظرفیت تولید کار میکرد. کارخانهی شمارهی دو را که میخواستند راهاندازی کنند، صد ماشین جاکارتباف و پانصد و شصت دستگاه بافندگی هم آوردند. تعدادی از دستگاههای بافندگی دابیباف بود. ماشین بافندگی دابیباف، چهار رنگ میتوانست ببافد. پارچههای چهارخانه را با دستگاه دابیباف تولید میکردند و دستگاههای جاکارتباف با کارت بود. زمانی که کامپیوتر نبود این دستگاه کارِ کامپیوتر را میکرد. رو مُبلی و پردههای شرکت ریسندگی با این دستگاه بافته میشد. این پارچهها از معتبرترین نوع موجود در ایران بود و سنگین وزن هم بود. وزنشان به هشتصد تا نهصد گرم در یک متر میرسید. کارخانهی آریا بیست هزار دوک ریسندگی تمامن اتوماتیک و تعدادی دستگاه بافندگی ماکویی دابیباف و تعدادی دستگاه بافندگی سولزِر روتی با عرضِ بافتِ سه متر و سیستم پودگذاری پروجِکتال (موشکی) که سرعت آن به سیصد و بیست پیک در دقیقه میرسید، داشت.
پیش از فصل برداشت پنبه، حاج صادق بیان با تولیدکنندگان و کشاورزان پنبه در شمال کشور قرارداد میبست و پیشپرداخت به آنها پرداخت میکرد. از طرفی با کارخانههای پنبه پاککنی همانجا هم قرارداد داشتیم. پنبهها را پس از برداشت از سرِ زمین، به کارخانه میبردند. کارخانه هم پنبهها را پاک و به صورت ابر و درجهبندی شده برای شرکت میفرستاد. میزان ذخیرهی پنبهی شرکت بین چهار تا پنج هزار تن مصرف پنبهی طبیعی، شش تا هفت هزار تن الیاف مصنوعی و حدود سه هزار تن نخهای فیلامِنت (ویسکوز و پلیاستر) بود. برای حل مشکل کمبود فضا برای ذخیرهی مواد اولیه در شرکت آریا انبار بزرگی ساختند. آنجا هم همیشه تا سقف پر از عدلهای پنبه بود. تا چشم کار میکرد پنبه بود. چه کسی فکرش را میکرد که روزی این انبارها خالی از جنس شود؟ گاهی در فصل برداشت پنبه، تمامی انبارها پر میشد. عدلهای پنبه را در خیابان روی هم انبار میکردیم. خیابان داخل کارخانه پر بود از پنبه. وقتی وارد کارخانه میشدی احساس غرور میکردی که کارگر این کارخانه هستی. من هر سه ماه یکبار برای حسابرسی به کارخانهی آریا میرفتم. بوی گل یاس و شمعدانی در تمام محوطهی کارخانه پیچیده بود. مردم موقع عید میآمدند کارخانه، قلمهی شمعدانی میگرفتند برای خانهاشان و جلوی در کارخانه برای گرفتن گُل صف میبستند.
آقای تفصلی دیدِ وسیعی دربارهی آیندهی شرکت و حتا شهر کاشان داشتند. جملهای داشتند که بارها برای ما تکرارش میکردند. هربار که به اتاق ما میآمدند و یا ما را به دفترشان دعوت میکردند تاکید داشتند که؛ «اولین سرمایهی ما، صحت عمل ماست.» این جمله را برای مدیرانی که میخواستند استخدام شوند تکرار میکرد و به خصوص به ما که در بخش حسابداری بودیم بسیار گفته بودند. هر بار که قرار بود جلسهی هیات مدیره برگزار شود و در آن گزارشهای مالی و تولید و میزان سود و زیان شرکت به سهامداران ارائه شود، مدام تاکید میکردند همهچیز به صورت دقیق در گزارشها نوشته شود و هیچ چیز از قلم نیفتد و گاهی از خود ما هم دعوت میکردند تا در جلسهی هیات مدیره و در حضور سایر سهامداران، گزارش بخش خودمان را بدهیم. در یکی از این جلسات که برگزار شده بود، آقای تفضلی به اعضای هیات مدیره پیشنهاد بازدید از بخشهای مختلف کارخانه را دادند. در این بازدید، آقای محمدیان که یکی از سهامداران کارخانه بود، در سالن حلاجی کارخانه، از من پرسید؛ «کدامیک از اینها پنبه است و کدام الیاف؟» گفتم؛ «آنها که سفیدتر است الیاف و آنها که کدر شده، پنبه.» پیش خودم گفتم، ببین کسی که سهامدار عمدهی کارخانهی ریسندگی و بافندگی است، آنقدر اطلاع ندارد، آنقدر به کارخانه نیامده که پنبه را از الیاف تشخیص نمیدهد. آقای تفضلی صبح که به شرکت میآمد آخر شب به خانهاش میرفت. تمام فکر و ذهناش در تولید بود و انجام کار درست. میخواست هر روز از روز قبل موفقتر باشیم.
آقای تفضلی خودش را درگیر تجمل و ظاهرسازی نمیکرد. گاهی جمعهها به من میگفت که صورتحسابهای قیمت تمام شدهی محصولات شرکت را برای بررسی به منزلشان ببرم. من به خانهی ایشان که میرفتم تعجب میکردم. آقای تفضلی مدیر یکی از بزرگترین کارخانههای ایران بود اما همچنان در خانهی پدریاش در یکی از محلههای قدیمی کاشان زندگی میکرد. بارها به ایشان گفته بودند که فلانی خانهای به این قیمت در تهران خریده است، خندیده و گفته بود این آدم میتوانست با این پول یک کارگاه بسازد و چندین نفر را سر کار بگذارد. این نگاهی بود که آقای تفضلی به زندگی داشت.
کارخانه خانههایی برای محل اسکان مهندسین و کارشناسان خارجی در اطراف کارخانه ساخته بود تا این مهندسین که به کاشان میآیند نگران اسکان خود نباشند. این خانهها بسیار شیک و با امکانات بود و در زمانهی خودش از خانههای درجهی یک شهر محسوب میشد. آقای تفضلی حتا از این خانهها هم که خودش ساخته بود برای اقامت و زندگی استفاده نکرد و تا پایان در همان خانهی پدریاشان زندگی کرد.
آقای تفضلی تکنسینهای شرکت را بسیار تشویق میکرد که در کارشان نوآوری داشته باشند و بتوانند شرکت را از مهندسین و تکنسینهای خارجی بینیاز کنند. مکانیک کارگاه وقتی میدید که قطعهای خراب شده درخواست مینوشت، خودش امضا میکرد و به سرپرست کارگاه میداد. سرپرست هم تایید میکرد که قطعه خراب است و باید تعویض شود. درخواست پس از امضای سرپرست کارگاه به انبار میرفت و به انباردار تحویل داده میشد و انباردار هم کد قطعه را در دفتر انبار یادداشت میکرد و تحویل تعمیرکار همان بخش میداد. زمانی که تعداد قطعات به حداقل میرسید، انباردار تقاضا میکرد و کد قطعه را مینوشت و به مدیر فنی میداد که آن زمان آقای مهندس دهدشتی بود. آقای دهدشتی تایید میکرد و میرفت قسمت تدارکات و آنجا هم درخواستی به کمپانی تولیدکننده میزدند. ما آن زمان تِلِکس داشتیم و با تلکس به شرکتها پیام میدادیم. در نامه تنها باید کد قطعه را درخواست میکردیم. کمپانی هم پِروفورما (پیشفاکتور) را برایمان میفرستاد. سر قیمت که به توافق میرسیدیم برایشان طبق کاتالوگ چک میفرستادیم. چک خارجی هم داشتیم. البته اگر مبلغش کم بود چک میدادیم. در غیر این صورت از طریق اِلسی (اعتبارنامه) اقدام میکردیم و قطعه را میخریدیم. خرید دستگاهها تمامش با خود آقای تفضلی بود. البته ایشان با آقای دهدشتی مشورت میکرد. مهندس دهدشتی در این کار بسیار خبره بود.
پس از آقای تفضلی، آقای دهدشتی هم نماند. از خارج استعفایش را نوشت و دیگر نیامد. مدیران دولتی که آمدند گفتند دفتر آقای تفضلی قدیمی است. مدیران شرکت دچار تجملگرایی شدند. به جای پرداختن به اوضاع شرکت درگیر بَزَک کردن دفتر مدیریتشان شدند. کف راهروهای بخش اداری را موکت کردند. خودروی شخصی سواری برای شرکت خریدند و دفتر کار تهران را بزرگتر کردند. مدیریت از یادشان رفته بود و به فکر ظاهرسازی دفترهایشان بودند. این کارها، هزینههای زیادی بر کارخانه تحمیل کرد. هزینههای بیحسابوکتابی که تا آمدن این مدیران، هیچ منبعی برای تامین بودجهاش در نظر گرفته نشده بود. هزینههای تولید هم به نسبت سالهای قبل بالا رفته بود. مازاد نیروی انسانی هم داشتیم و باید به اینها حقوق پرداخت میکردیم. مدیران شروع کردند به خامفروشی انبارهای پر از جنس. جنسها و تولیدات شرکت را درجهبندی کردند. اجناس خام به صورت درجه یک، دو و سه به فروش میرسید. چه کسی فکرش را میکرد، پارچههایی که با آن کیفیت در کارخانه تولید میشد، به عنوان پارچهی درجهی سه فروخته شود؟
نظرات کاربران